当铺全解析:从汽车抵押到黄金回收,一文读懂典当行的金融逻辑
提到当铺,很多人的第一反应还停留在影视剧里高高的柜台和"虫吃鼠咬、光板没毛"的吆喝声。实际上,现代典当行早已是持牌经营的金融业态,业务范围覆盖汽车抵押、房屋抵押、名表回收、包包回收、黄金回收、奢侈品回收等多个领域,成为不少人短期融资和闲置资产变现的重要渠道。本文从行业逻辑出发,系统梳理当铺的功能定位、常见业务与选择要点,帮助读者真正看懂这门"老行当里的新金融"。
当铺是什么:从传统质押到现代金融服务
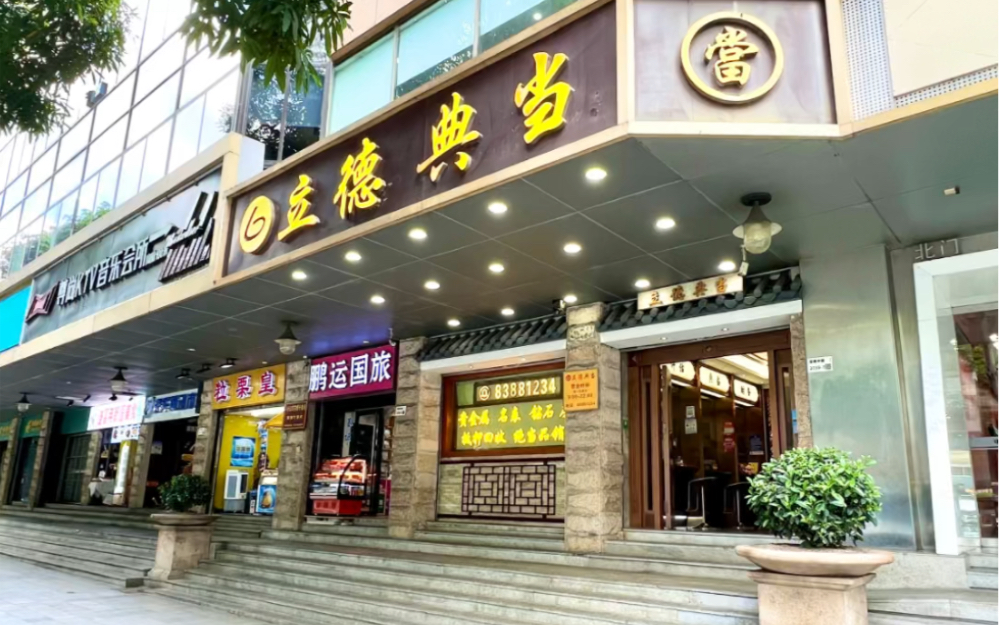
当铺,规范称呼为典当行,是指以财物作质押、向客户发放短期贷款的非银行金融机构。客户将动产、财产权利或房地产抵押给典当行,按约定支付综合费用并取得当金,到期赎回或续当,逾期则形成绝当。与传统银行信贷相比,典当行有几个鲜明特点:
- 放款快:手续相对简化,民品典当往往可以当场评估、当场放款;
- 门槛低:不强制查询征信流水,更看重质押物本身的价值;
- 期限灵活:以短期周转为主,当期通常为数月,可续当;
- 用途不限:资金可用于经营周转、应急支出等多种场景。
从金融体系的角度看,典当行填补了银行信贷与民间借贷之间的空白,是普惠金融和短期投融资市场的重要补充。它与银行、证券、保险、基金、信托等机构共同构成多层次金融服务网络,只是服务对象更下沉、响应速度更快。
当铺常见业务盘点:汽车典当、房产抵押与民品回收
现代典当行的业务大致可以分为三大板块,不同板块的评估逻辑和风控方式差异明显。
汽车抵押与汽车典当
汽车抵押是典当行最活跃的业务之一。客户可将全款车或已结清贷款的车辆作为抵押物申请当金,部分机构支持"押证不押车",车辆仍可正常使用。评估时主要参考车龄、车况、品牌保值率与当前二手车行情,放款额度通常为评估价的一定比例。对于急需资金又不想卖车的车主,汽车典当是一种兼顾用车与融资的方案。
房屋抵押与房产抵押贷款
房屋抵押属于大额典当业务,适合有房产、需要较大额度短期周转的客户。典当行会核查产权清晰度、是否存在查封或重复抵押,并结合区域房价给出评估值。相比银行房产抵押贷款,典当行的审批周期更短,但综合费用相对更高,因此更适合"短、频、急"的资金需求,而非长期负债。
民品典当:黄金回收、名表回收与奢侈品回收
民品典当是当铺最接地气的一块,涵盖黄金回收、手表回收、包包回收、名表回收、奢侈品回收等。黄金按克重与成色计价,价格透明;名表则看品牌、型号、附件齐全度与成色,热门款保值率明显更高;奢侈品包包同样讲究品牌热度与品相。对客户而言,民品典当既可短期质押融资,也可直接绝当变现,是闲置资产盘活的有效方式。
当铺如何评估与定价:看懂费率与额度背后的逻辑
很多人关心"能当多少钱""费用怎么算"。典当行的定价核心是质押物价值与风险折价两部分。评估师会综合市场行情、变现难度、折旧速度给出评估价,再按一定折当率确定当金。综合费用一般包括利息与综合服务费,按月计收,不同业务类型费率不同,民品、汽车、房产依次递减。
需要提醒的是,正规当铺会在合同中明确当金、费率、当期、续当与绝当规则。客户在签约前应重点确认:综合费用如何计算、逾期如何处理、绝当后质押物如何处置。透明的费率结构,是判断一家典当行是否规范的重要依据。
如何选择附近的典当行:四个实用判断标准
搜索"附近典当行"时,结果往往五花八门。建议从以下四个维度筛选:
- 资质合规:查看是否持有典当经营许可证、特种行业许可证,营业执照经营范围是否包含典当;
- 评估专业:是否有专职评估师,报价是否依据公开行情而非随口压价;
- 费率透明:综合费用、利息、期限是否书面列明,是否存在隐性收费;
- 口碑与便利:门店位置、营业时间、赎当流程是否便捷,老客户评价如何。
此外,办理汽车抵押、房屋抵押等业务时,务必确认抵押登记流程合规,质押物保管措施到位,避免后续产生权属纠纷。
当铺适合谁:三类典型使用场景
典当行并非"走投无路才去"的地方,它在现代金融生活中扮演着更积极的角色:
- 小微企业主短期周转:订单备货、货款垫付等场景下,用汽车或房产快速融资,周转结束即赎回;
- 闲置奢侈品变现:名表、包包、黄金长期闲置,通过回收或质押换取现金流;
- 应急资金需求:医疗、教育等突发支出,需要当天到账的短期资金支持。
当然,典当融资成本高于银行信贷,适合"短期、小额、急用"的需求。理性评估还款能力、合理控制负债规模,才是使用典当工具的正确姿势。
结语
从汽车抵押、房屋抵押到黄金回收、名表回收、奢侈品回收,当铺的业务版图早已超出许多人的想象。它既是短期投融资市场的灵活补充,也是民品流通与资产盘活的重要节点。理解典当行的评估逻辑、费率结构与合规边界,才能在需要资金时做出更从容的选择。无论你是搜索"附近典当行"的初次用户,还是有过典当经验的老客户,把规则看清楚、把合同读明白,永远是第一步。