当铺全解析:从应急融资到奢侈品变现,普通人该懂的典当常识
提到当铺,很多人脑海里浮现的还是影视剧里高高的柜台和“一锤定音”的吆喝。实际上,现代当铺早已是持牌经营的正规金融业态,业务覆盖汽车抵押、房屋抵押、黄金回收、名表回收、包包回收等多个领域。对于短期内需要周转资金、又不想惊动银行征信体系的人来说,当铺提供了一条门槛更低、放款更快的融资通道。本文从行业运作逻辑出发,把当铺的门道讲清楚。
现代当铺到底做什么:三类核心业务
正规典当行的业务大致可以分为民品典当、动产质押和不动产抵押三大类,不同品类对应的评估方式、放款额度和费率差别很大。
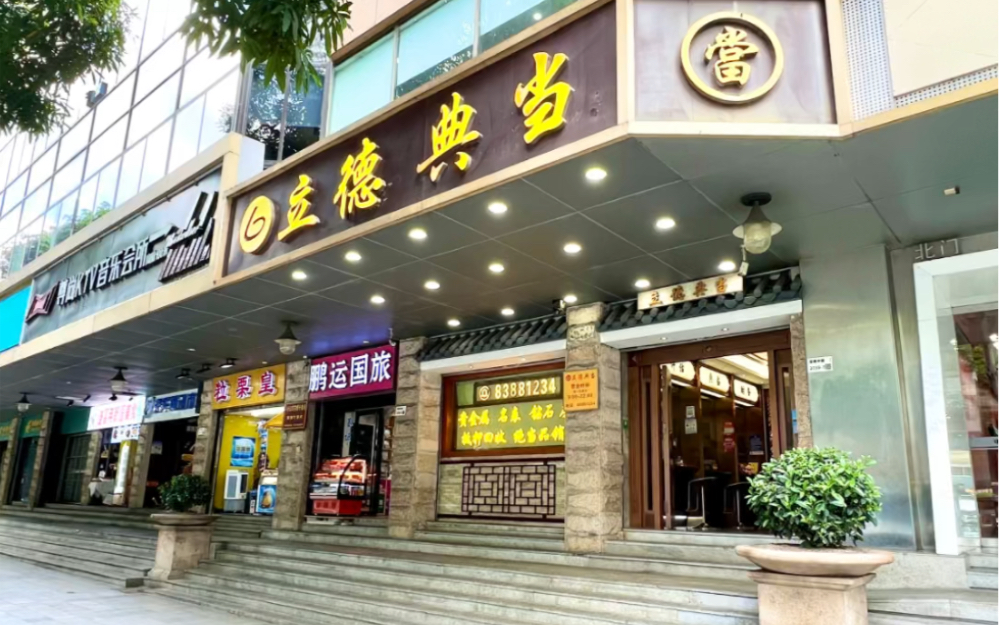
- 民品典当:包括黄金回收、名表回收、包包回收、奢侈品回收等。这类业务看重物品本身的流通价值,黄金按克重和成色计价,名表和包包则看品牌、型号、成色、附件是否齐全。优点是手续简单、当场估价、当天放款。
- 汽车典当:又称汽车抵押,是当铺的高频业务之一。车辆可以质押存放,也可以办理不押车抵押,后者不影响日常使用,但需要在车管所办理抵押登记。
- 房产抵押贷款:以住宅、商铺等不动产作为抵押物,额度通常较高,适合资金需求较大的经营者。流程比民品复杂,涉及产权核验、评估和抵押登记。
除此之外,部分典当行还提供股票、存单、应收账款等财产权利的质押服务,具体以机构资质和当地监管要求为准。
当铺和银行贷款的区别在哪里
不少人会问:既然银行也能贷款,为什么还要找当铺?两者的定位其实并不冲突,关键在于匹配不同的资金需求场景。
银行信贷更看重征信记录、收入流水和还款能力,审批周期通常以周计,对资金用途也有较严格的约束。当铺的逻辑则完全不同——它是以物换钱的质押融资,核心风控手段是抵押物本身,而不是借款人的信用评分。这意味着:
- 放款速度快,民品典当往往几十分钟到几小时即可完成;
- 对征信要求相对宽松,但并非完全不看,正规机构仍会做基本的身份与来源核验;
- 期限灵活,短期周转为主,适合生意上的过桥资金、临时性支出;
- 费率结构不同,典当行收取的是综合费用加利息,折算年化后通常高于银行贷款,因此更适合短期使用。
简单说,银行适合中长期、大额、有稳定还款来源的需求;当铺适合短期、急用、有可变现资产的场景。把当铺当成长期低成本融资工具,是不现实的。
黄金、名表、包包回收:估价背后的逻辑
奢侈品和贵金属回收是当铺最贴近普通消费者的业务。很多人关心“为什么回收价和专柜价差那么多”,这背后有一套行业通行的定价逻辑。
黄金回收主要看两点:当日国际金价和饰品成色。回收价通常在上海黄金交易所基准价基础上做一定折让,工费、品牌溢价基本不计入。也就是说,买的时候按饰品价,卖的时候按原料价,这个落差需要提前有心理准备。
名表回收的变量更多:品牌热度、具体型号、生产年份、是否全套附件(盒、证、卡)、有无维修打磨痕迹,都会影响报价。热门款和冷门款的回收折价率可能相差一倍以上。
包包回收同样看品牌和款式,经典款、限量款流通性好,报价更接近市场行情;季节款、冷门色号则折价明显。成色方面,边角磨损、五金氧化、内里污渍都会被逐项扣减。
需要提醒的是,正规当铺在回收和典当时会核验物品来源,要求出示身份证件并登记,这是行业合规的基本要求,也是保护消费者自身权益的环节。
汽车抵押与房产抵押:大额融资的注意事项
汽车抵押是当铺业务中争议相对集中的一块。办理时要注意区分“押车”和“不押车”:押车模式下车辆存放在典当行指定场地,额度通常更高;不押车模式虽然方便,但会安装定位设备并办理抵押登记,逾期不赎的处理方式也更严格。签约前务必确认综合费率、逾期违约金计算方式,以及车辆保管期间的责任划分。
房产抵押贷款则要重点关注三点:一是机构是否具备开展房地产抵押典当业务的资质;二是抵押率,即评估价与放款额的比例,通常在五成到七成之间;三是赎当与续当规则,到期无法赎回时的处置流程要写进合同。房产涉及金额大,建议在签约前请专业人士审阅合同条款。
如何挑选一家靠谱的附近典当行
搜索“附近典当行”会跳出大量结果,筛选时可以把握几个硬指标:
- 看牌照:正规典当行持有典当经营许可证和特种行业许可证,营业场所会悬挂公示,也可通过地方金融监管部门查询。
- 看收费:费率应当在合同中明确列示,包括综合费率、利率、保管费等,口头承诺不算数。明显低于市场水平的报价往往藏着后续费用。
- 看流程:正规机构会做物品核验、身份登记、当票开具,当票是赎当的唯一凭证,必须妥善保管。
- 看口碑:成立年限、门店数量、客户评价都可以作为参考,连锁经营的老牌机构在处置能力和资金实力上通常更稳健。
典当前的实用建议
第一,明确资金用途和还款来源。典当期限一般较短,到期需要一次性还本付息,提前规划好赎回资金,避免因逾期导致物品被处置。第二,货比三家。同一件物品在不同机构的估价可能相差百分之十以上,多问几家不吃亏。第三,保留全部凭证,包括当票、合同、转账记录。第四,量力而行,典当是融资工具而非消费手段,不要为了短期消费把刚需资产押出去。
当铺作为金融体系中的补充环节,解决的是“急、短、小”的资金需求。理解它的定价逻辑和规则边界,才能真正把它用成工具,而不是负担。无论是黄金回收、名表回收,还是汽车典当、房产抵押贷款,核心都在于信息透明、合同清晰、量力而行。